聚焦业务风险,严谨开展审计
年度审计需要充分了解业务,也需要严谨执行。依据《2016 年公司法》,马来西亚公司须按适用要求完成年度财务报表审计,符合豁免条件的除外。合伙人或总监直接负责审计规划与重要专业判断,团队围绕企业实际风险开展工作,并在报告中清楚说明发现及改进建议。
客户涵盖跨国企业子公司、政府关联公司、中小企业及家族集团。对于无需完整审计、但仍需要独立核查的事项,我们也提供审阅和专项鉴证服务。
按您的业务情况,选择服务
您的企业,需要哪些支持?
常见业务需求
- 公司需要年度法定审计,或希望更换审计师。
- 贷款方、投资者或母公司要求审阅或商定程序。
- 您怀疑存在欺诈,或需要独立核查内部控制。
- 您正在筹备首次公开募股,需要申报会计师。
我们提供哪些支持
- 法定审计与审阅业务
- 财务报告与申报会计师服务
- 法务会计与商定程序
- 会计准则转换与内部控制审查
先明确需求,再确定范围。我们会了解您的业务及服务用途,在开始工作前,与您讨论适合的安排。
审计
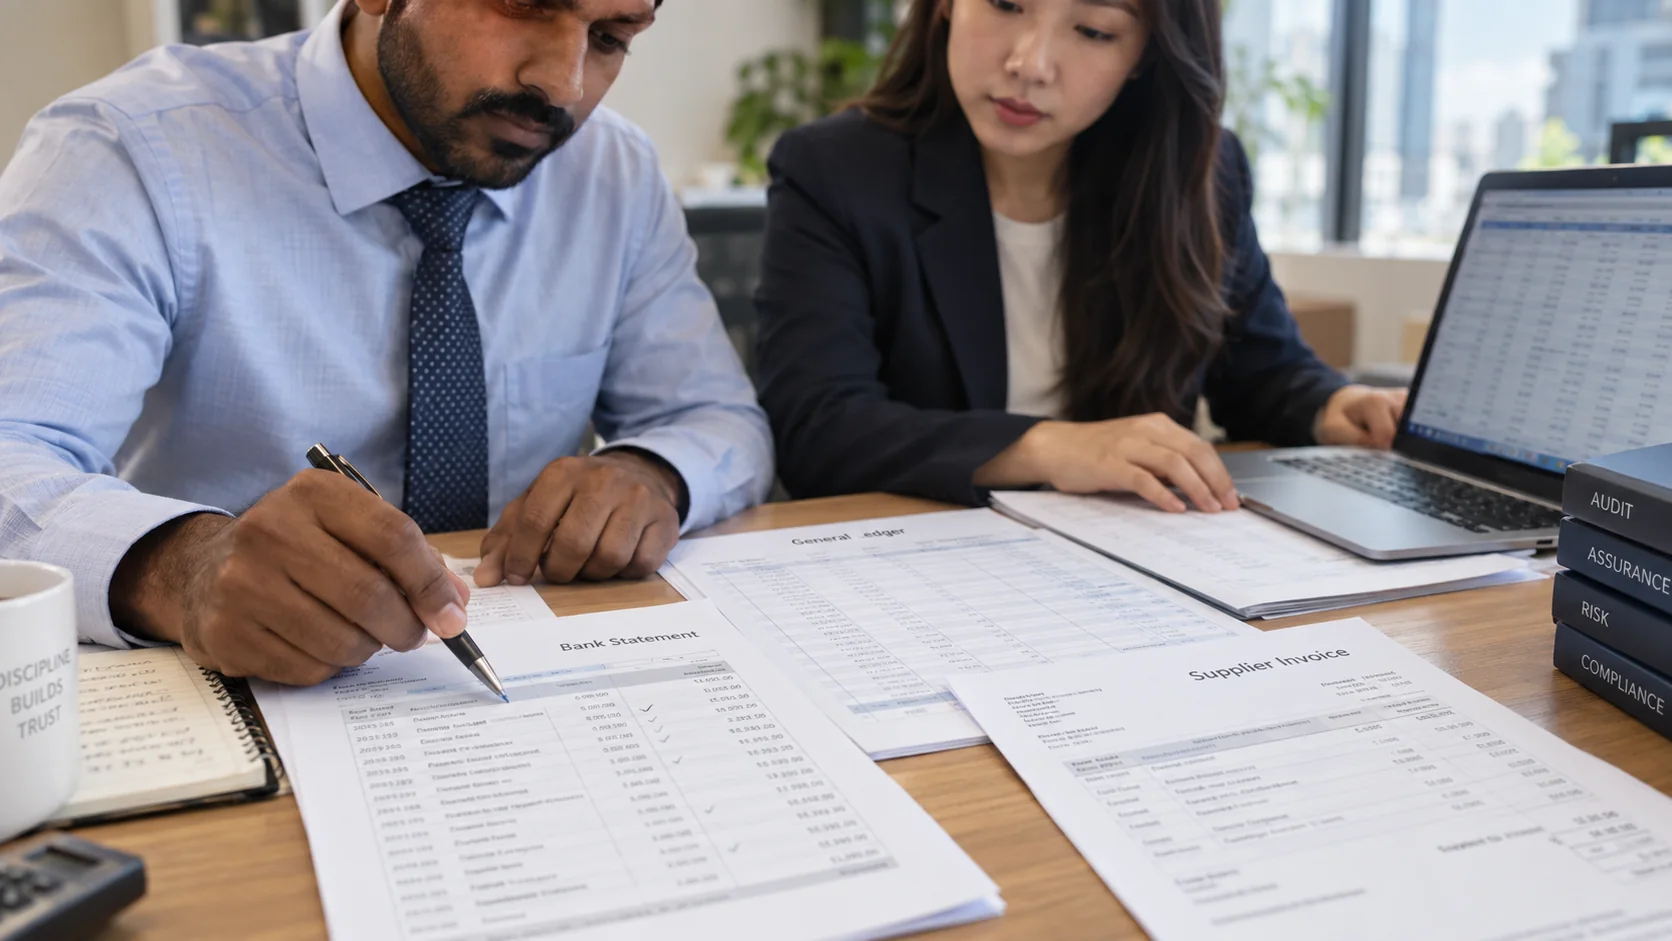
我们的审计与鉴证服务包括:
✓
法定审计
- 根据《2016 年公司法》开展年度审计,并按适用情况采用 MFRS、MPERS 或 IFRS。
- 为股东、贷款方及监管机构提供独立的财务报表审计意见。
- 出具管理建议书,指出内部控制薄弱环节及可行的改进建议。
✓
审阅业务
- 对财务报表提供有限保证,费用通常低于完整审计。
- 当贷款方、投资者或母公司需要有限保证,而不要求完整审计意见时,可考虑审阅业务。
✓
内部控制审查
- 了解会计流程与控制措施在日常工作中是否有效落实。
- 指出控制薄弱环节,并按风险程度说明处理重点。
- 提出团队可以落实的改进建议。
✓
会计准则转换
- 协助转换会计准则,例如上市前从 MPERS 转为 MFRS。
- 协助重列比较数据及披露,尽量减少对财务报告工作的影响。
✓
财务报告
- 编制及复核符合适用准则的财务报表。
- 就复杂会计处理及披露要求提供建议。
✓
法务会计
- 调查涉嫌欺诈、挪用及财务违规行为。
- 提供专业财务分析,支持诉讼及争议解决。
- 提出建议,弥补导致问题发生的内部控制漏洞。
✓
申报会计师服务
- 为首次公开募股招股书、收购及企业重组编制会计师报告。
- 复核监管申报文件中的财务信息。
✓
商定程序(AUP)
- 按约定开展特定程序,例如核查收入、费用或合同履行情况。
- 按约定范围报告核查的事实性结果,不出具审计意见,让工作聚焦于您需要了解的事项。
服务行业
贸易、零售与分销
制造与建筑
医疗与酒店服务
物流与运输
科技、媒体与通信
家族企业
教育
专业服务机构
审计、审阅或商定程序,适用目的各不相同。告诉我们要求来自谁、需要解决什么问题,我们会与您讨论合适的工作安排。
本页介绍一般服务内容。具体工作范围、负责机构及所需授权,以双方书面委托为准;审批与最终结果不作保证。审计及其他服务须符合适用的独立性与监管要求。