01
合伙人亲自负责
从项目规划到报告签署,合伙人全程参与。涉及关键专业判断时,由拥有数十年实务经验的资深人员亲自把关。
关于 YT Associates
一份有价值的审计,不仅回应合规要求,也帮助企业看清风险、完善管理。三十余年来,事务所合伙人以专业经验协助马来西亚企业完成财务报告工作,为发展做好准备,并应对经营中的重要转折。
1992 年,两位前普华永道专业人员共同创立 Peter Tang & Associates,奠定了我们的专业基础。如今,YT Associates(AF1112)立足 KL Eco City,服务政府关联公司、跨国企业、中小企业、家族企业及非营利机构,并协助企业筹备在马来西亚交易所(Bursa Malaysia)上市。
进一步了解我们我们的服务
财务报告、企业交易或经营调整,所需支持各有不同。点击下列服务,了解我们如何根据您的实际情况安排工作。
01.
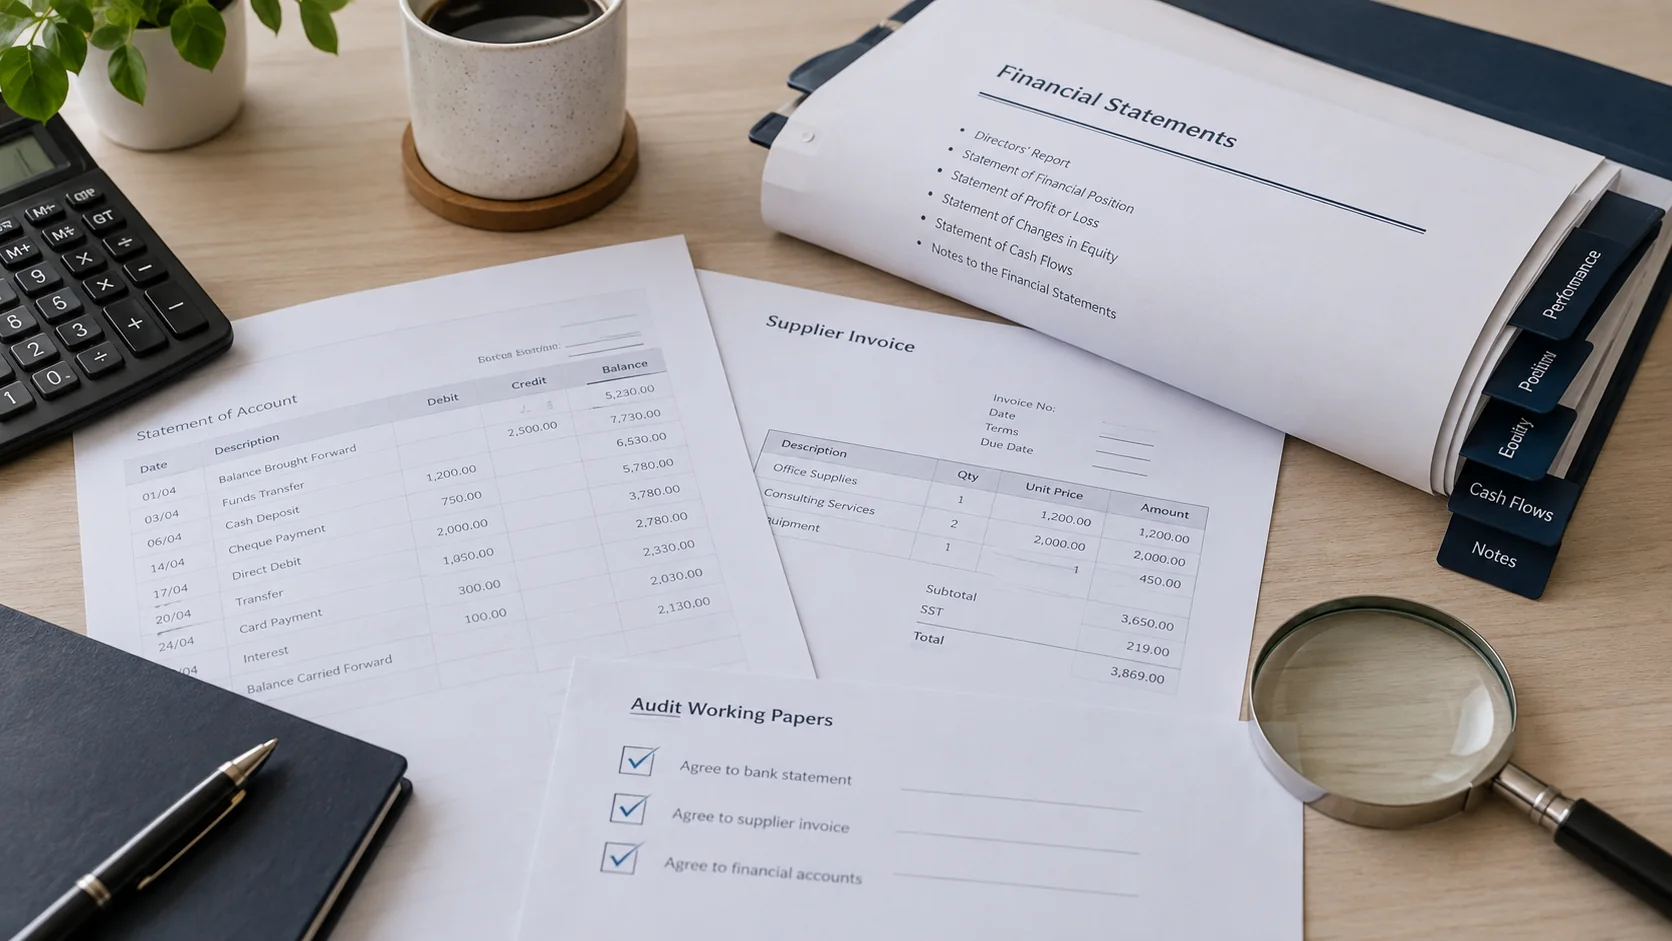
审计的价值,也在于帮助企业看清风险。我们结合数据分析,把工作重点放在影响财务报表的重要领域,并识别内部控制薄弱环节,让审计意见附有可供管理层参考的改进建议。
哪些情况适用
适用于法定审计、国际准则审计、有限审阅、商定程序、法务会计,以及独立内部控制审查等需求。
选择 YTA 的理由
01
从项目规划到报告签署,合伙人全程参与。涉及关键专业判断时,由拥有数十年实务经验的资深人员亲自把关。
02
团队领导曾任职于普华永道及安永。我们将严谨的技术标准与便捷的沟通结合,让您直接对接资深人员,及时获得反馈。
03
除了出具审计意见,我们也向管理层说明内部控制、财务报告及风险方面的发现,提出可供落实的建议。
常见问题
以下为一般说明,供您初步了解。具体要求可能更新,请以适用于您公司的现行规定为准。
马来西亚公司通常须进行审计,适用审计豁免的除外。符合条件的私人公司可依据 SSM《2024 年第 10 号实务指令》,按分阶段实施的收入、资产及员工人数门槛等条件申请豁免。是否符合条件取决于财务期间及具体情况;法律、贷款方或股东的其他要求仍可能需要审计。我们可协助评估您公司的适用条件。
对于马来西亚私人公司,一般要求在财务年度结束后六个月内向相关人员传阅财务报表及报告,并在传阅后三十天内提交 SSM。审计豁免、获批延期及其他义务可能影响适用要求。请确认您公司的具体要求,并尽早开始,以预留处理询问的时间。
一般包括管理账目、试算表、总账、银行对账单、固定资产清单、主要合同,以及上一年度经审计财务报表。项目开始时,我们会提供资料清单,方便您的团队按要求准备。
时间取决于企业规模、业务复杂程度和资料是否齐备。了解情况后,我们会根据报告截止日期,与您商定工作安排,并预留处理询问和补充资料的时间。
我们会综合考虑工作范围、企业规模、业务复杂程度及账目状况。初步了解需求后,提供书面方案与报价,让您在工作开始前清楚了解费用。
更换审计师需要遵循适用的任命、辞任或罢免程序,以及相关专业要求。我们会先了解公司情况,与您说明所需批准及与前任审计师的沟通安排,再评估是否接受委托。
可以。我们曾为中小企业和家族企业提供上市准备支持,包括完善财务报告与内部控制,并在上市过程中与投资银行、律师及其他顾问协作。
越早评估情况,通常越有机会保留不同的处理方案。我们可开展独立业务评估,协助制定业务复苏计划,并提供债务重组或再融资建议。如果企业已无法恢复经营,也可协助接管及清算程序。
为您的企业,商议下一步
如需讨论审计安排、企业交易或经营问题,请致电 +603 2728 4819 或发送咨询。我们会先了解您的情况,再与您讨论合适的服务安排。
联系专业团队